Из фондов денежного рынка вывели $116,5 млрд за неделю, капитал вернулся в акции и крипту
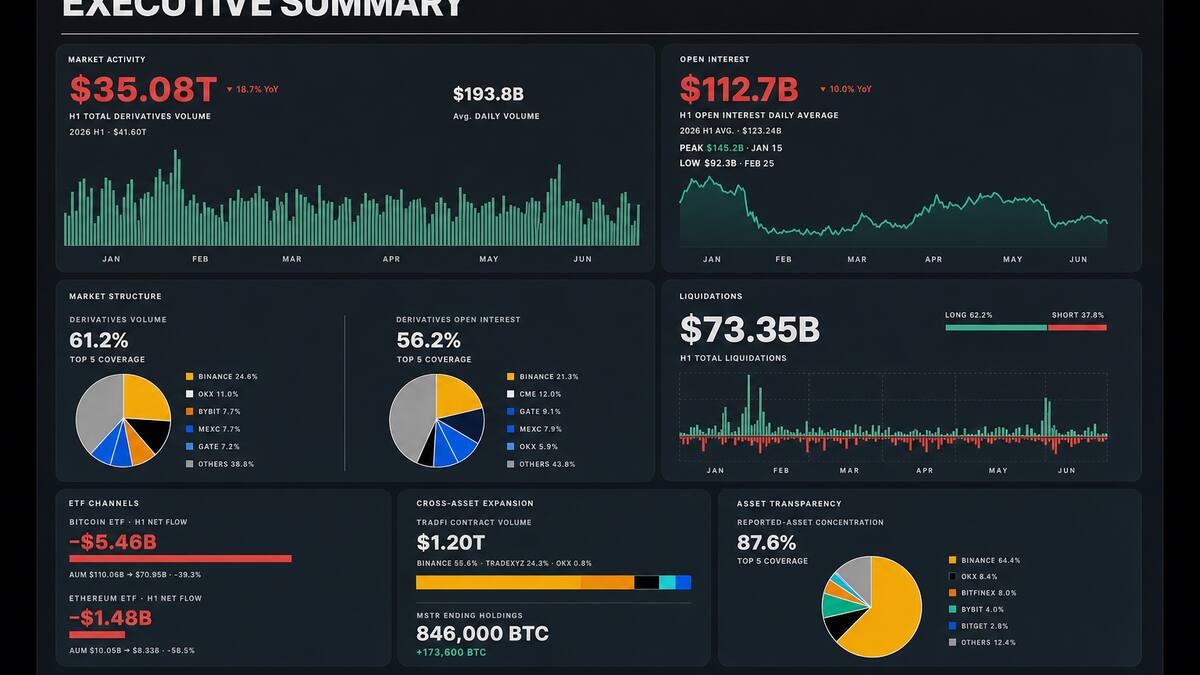
За последнюю неделю из фондов денежного рынка вывели $116,5 млрд ≈ 354 млрд BYN — крупнейший отток с апреля, несмотря на доходность краткосрочных инструментов выше 4%. Часть этих денег ушла в акции и криптовалюты, хотя доходность 10-летних трежерис поднималась до 5,34%. В крипте индекс страха и жадности 28 сентября держится на 74, а BTC подошел к зоне $86 000 ≈ 261 тыс. BYN–90 000; в акциях инвесторы докупают защиту заранее.
За последнюю неделю из фондов денежного рынка вывели $116,5 млрд ≈ 354 млрд BYN. Это крупнейший отток с апреля, и он произошел при доходности краткосрочных инструментов выше 4%. Часть высвобожденных средств возвращается в акции и криптовалюты — даже при том, что доходность 10-летних казначейских облигаций США на прошлой неделе поднималась до 5,34%, максимума с 2002 года.
Стоимость денег сейчас на максимумах за 24 года. Индекс доллара DXY за сентябрь прибавил 2%, Brent держится около $100 ≈ 304 BYN. При этом S&P 500 и Nasdaq закрыли III квартал в плюсе, BTC вырос на 43%, ETH — на 71%. Раньше рост доходностей давил на рискованные активы, сильный доллар мешал золоту, а слабая макростатистика усиливала страх рецессии. За последние два месяца эти связи ослабли.
Куда идут деньги из кэша
Настроения в акциях и крипте разошлись. В криптовалютах преобладает жадность: индекс страха и жадности 28 сентября находился на уровне 74, открытый интерес растет вместе с ценой, BTC подошел к зоне $86 000 ≈ 261 тыс. BYN–90 000. Еще в июне криптовалютные ETF показали худший месячный результат 2026 года.
На фондовом рынке тон осторожнее. Притоки сохраняются, но инвесторы страхуются: перекос в опционах повышен, крупные участники покупают дальние путы, из фондов высокодоходных облигаций за неделю ушло $2,3 млрд ≈ 6,99 млрд BYN, акции малой капитализации за квартал потеряли 7,5%. VIX около 16 означает, что защита стоит сравнительно недорого, поэтому ее берут заранее.
Крипторынок растет на собственных притоках
Механика движения капитала изменилась. Раньше криптовалюты следовали за аппетитом к риску в акциях и снижением ставок, а розница подключалась в финальной фазе роста. Теперь крипторынок растет при самых высоких ставках за 24 года и имеет отдельный институциональный канал через ETF. Акции удерживаются за счет пассивных потоков и уже купленной защиты.
Совокупные активы под управлением крипто-ETF достигают $125,7 млрд ≈ 382 млрд BYN. На рынке работают 32 фонда от 11 эмитентов. За последние 90 дней в них поступило $10,0 млрд ≈ 30,4 млрд BYN, за 30 дней — $3,2 млрд. В июне фонды столкнулись с оттоком около $5,0 млрд — худшим месячным результатом года.
Потоки распределяются неравномерно. По дневному срезу CoinGlass, BTC-фонды привлекли $190 млн, SOL-фонды — $1,3 млн, HYPE-ETF — $3,4 млн. ETH-фонды потеряли $17 млн, XRP-фонды — около $3 млн. Основной поток идет в BTC.
Разрыв в настроениях создает асимметрию. По данным CoinGlass, за последнюю неделю приток в ETF составил $72 млн, неделей ранее только BTC-фонды привлекли около $2,4 млрд. Плечо в крипте увеличивается быстрее, чем спотовый спрос.
Ротация внутри крипторынка
Помимо ETF, на рынке работают темы бессрочных фьючерсов и RWA. Спрос на HYPE, нативный токен экосистемы Hyperliquid, поддерживают покупки Hyperliquid Strategies, программные выкупы за счет комиссий протокола и ETF на HYPE. ONDO, лидер RWA-сектора, растет на институциональной идее токенизации, но рекордный открытый интерес в конце сентября создает риск резкого сброса плеча. SOL за квартал прибавил 60% на фоне притоков в ETF.
Капитал выбирает монеты, где совпадают три фактора: институциональный нарратив, реальные притоки через ETF или казначейства, понятная выручка или механизм выкупа токена. Рынок больше не движется единым фронтом за BTC — он разделился на активы, куда идет поток, и все остальные.
Слабая занятость не испугала рынок
Сентябрьский отчет по занятости оказался слабым: экономика добавила 29 000 рабочих мест при прогнозе около 90 000, безработица составила 4,2%. К 5 октября вероятность повышения ставки в октябре опустилась ниже 20%.
Часть роста безработицы выглядит структурной: автоматизация и роботизация сокращают потребность в найме, капитальные вложения в дата-центры, энергетику и строительство поддерживают экономику. Компании сохраняют прибыль при меньшем числе новых сотрудников, давление на ставку ослабевает, и слабая статистика не читается как прямой сигнал рецессии.
Золото и главный риск
Золото держится в районе $4150–4200 при реальной доходности облигаций около 2,9% и сильном долларе. Раньше такая комбинация давила на цену сильнее. Сентябрьская коррекция на 6,6% убрала спекулятивный слой, но массового выхода капитала не произошло: центробанки продолжают покупать металл независимо от уровня ставок.
Самый серьезный стресс для рынков связан с войной с Ираном. Инвесторы пока выдерживают этот фактор, закладывая завершение обострения. Если разрядки не будет до конца года, давление усилится: впереди зима, а дизель уже в дефиците. Россия продлила запрет на экспорт дизеля до конца октября, Китай приостановил экспорт топлива на октябрь. Первый скачок цен произошел после начала войны в конце февраля: за неделю к 9 марта цена выросла на 96 центов. Летом был откат до $4,58, затем рост возобновился, и недельный максимум 21 сентября превысил рекорд 2022 года.
Дорогой дизель передается в инфляцию через транспорт и производство. Если давление сохранится, ФРС может понадобиться дальнейшее повышение ставки, а длинные облигации получат новый импульс к распродажам. Окно риска может открыться после выборов в США 3 ноября. Ранний индикатор — отток из высокодоходных облигаций, пока он умеренный.
Сценарии для BTC до конца года
Дно текущего цикла, вероятно, сформировалось около $57 800. BTC закрыл ростом три месяца подряд. ETH в III квартале опередил BTC: +71%, хотя в двух предыдущих кварталах отставал. Сейчас BTC подошел к зоне $86 000–90 000, где ранние покупатели фиксируют прибыль.
Базовый сценарий с вероятностью 50% — консолидация BTC в диапазоне $78 000–92 000: просадки к $78 000–81 000 выкупаются, к концу года цена выходит к верхней границе. Лидеры потока — HYPE, SOL и RWA-сектор. Позитивный сценарий с вероятностью 20% включает деэскалацию и паузу ФРС в октябре и декабре, BTC в диапазоне $90 000–95 000 и ETH на уровне $3100–3400. Негативный с вероятностью 30% связан с ударами по Ирану после выборов и нефтью выше $110: BTC может провалиться к $60 000–65 000 с быстрым выкупом, в акциях возможна коррекция на 8–12%.
Пересчёт в белорусские рубли — по официальному курсу Национального банка на 06.10.2026: $1 = 3,0371 BYN.
CoinSpot · права на исходный материал принадлежат автору.
Материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией. Операции с криптовалютами связаны с риском полной потери вложенных средств. Подробнее — «Отказ от ответственности».
Разборы событий, итоги дня и то, что двигает рынок. Без сигналов и обещаний — только факты и что они значат.
Читать в Telegram →По теме
- ▪60 криптокомпаний объявили о сокращениях с начала 2026 годаAltCoinLog · 5 октября
- ▪SEC одобрила листинг шести фондов Volatility Shares с трёхкратным плечомDecrypt · 5 октября
- ▪BITCOIN POLICY INSTITUTE: 23 государства держат биткоин, крупнейший запас у США — 328 372 BTCBeInCrypto · 5 октября
- ▪Кошелек из ICO Ethereum продал 13 330 ETH на $36,4 млнCryptoDaily TG · 5 октября